Zahlenwerk in die Beratung eingebracht – hier sehen Sie Details
Der Gemeindevorstand hat den Haushaltsplan für 2027 in die Beratungen der Gremien eingebracht. Bürgermeister Götz Konrad stellt das Zahlenwerk am 12.11.2026 in der Gemeindevertretung (öffentliche Sitzung im Bürgerhaus und Unterlagen hier im SD.net) vor. Und wir halten Sie auf dieser Seite www.eschenburg.de/haushalt2027 auf dem Laufenden.
Hier der Haushalt 2027 im Entwurf (PDF)
Einbringung des Haushaltsplans 2027
| Eckdaten des Haushalts-Entwurfs 2027 auf einen Blick: • Ordentliches Ergebnis: -3.665.000 € (Jahresfehlbetrag: -3.655.000 €) • Saldo laufende Verwaltungstätigkeit: -2.755.000 € • Investitionsvolumen: 3.625.000 € (davon Kita Neue Mitte: 1,32 Mio. €, Hallenbad-Investitionszuschuss: 955 T€) • Kreditaufnahme für Investitionen (§ 2): 2.500.000 € | Tilgung: 1.165.000 € • Steueranpassungen (Nivellierungshebesätze): GrSt A: 245 % | GrSt B: 320 % | GewSt: 381 % |
Einleitung: Von der Hauswirtschaft zur Kommunalfinanz
Sehr geehrter Herr Vorsitzender, meine Damen und Herren,
der Entwurf des Haushaltsplans für das Jahr 2027 liegt Ihnen in bewährter Ausführlichkeit und Transparenz vor. In den vergangenen Wochen haben wir die Bauprogramme der Gemeinde sowie unserer Gemeindewerke bereits intensiv in den zuständigen Ausschüssen vorberaten. Heute bringen wir das Zahlenwerk offiziell in die Beratung der Gemeinde-Gremien ein.
Erlauben Sie mir zum Einstieg einen Blick auf die Etymologie unseres Sprachgebrauchs: Das Wort Ökonomie stammt aus dem Altgriechischen – zusammengesetzt aus oikos (das Haus) und nomos (das Gesetz oder die Regel). Ursprünglich bezeichnete Ökonomie schlicht die Lehre der Führung eines Haushalts. Und tatsächlich kann die moderne Finanzpolitik aus der klassischen Hauswirtschaft viel lernen: Wenn im Haushalt das Mehl aufgebraucht ist und der Dorfladen geschlossen hat, kann man nur noch den Nachbarn um Hilfe bitten – oder man muss lernen, mit den vorhandenen Mitteln hauszuhalten.
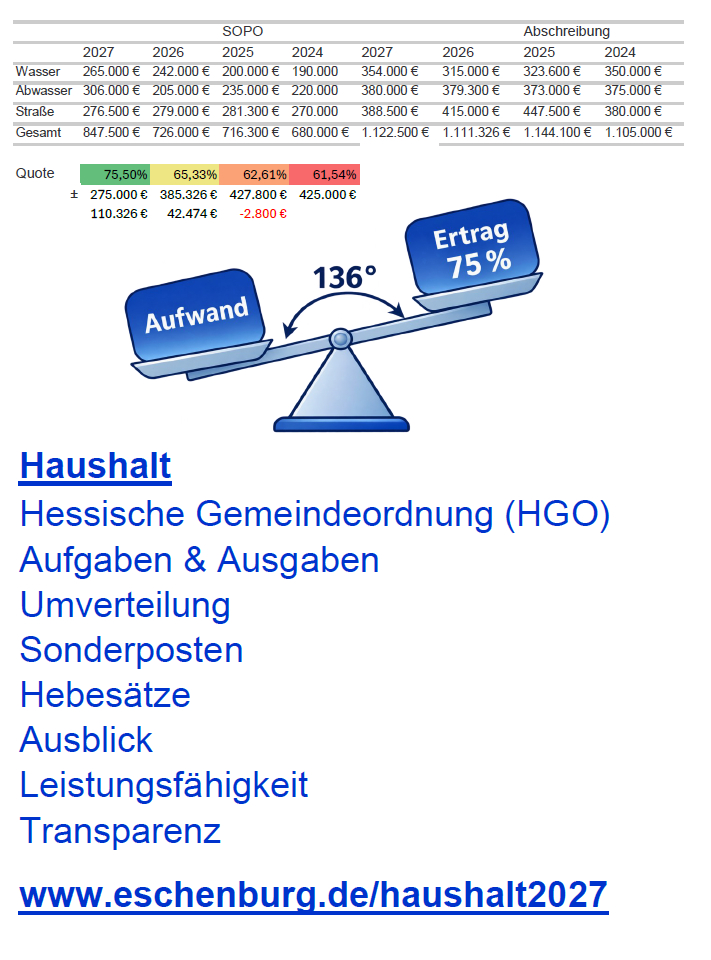
Um die komplexen Mechanismen des vorliegenden Haushalts 2027 anschaulich und greifbar zu machen, möchte ich mich den Zahlen nicht über die Zahlen nähern, sondern entlang der Buchstaben unseres zentralen Leitmotivs: H – A – U – S – H – A – L – T. Dieser Begriff dient uns heute als Leitfaden durch die finanzielle Lage und die anstehenden Konsolidierungs-Kompromisse und Entscheidungen zur Entwicklung Eschenburgs.
2. Das Wort HAUSHALT als finanzpolitischer Kompass
H – Hessische Gemeindeordnung (HGO) – Der gesetzliche Auftrag
Das erste H steht für die Hessische Gemeindeordnung (HGO), die das rechtliche Fundament unseres Handels bildet. Der Gesetzgeber gibt uns in § 92 Abs. 1 HGO einen unmissverständlichen Auftrag: Die Gemeinde hat ihre Haushaltswirtschaft so zu planen und so zu führen, dass die stetige Erfüllung ihrer Aufgaben gesichert ist. Dabei ist sparsam und wirtschaftlich zu verfahren, finanzielle Risiken sind zu minimieren und eine Überschuldung ist zwingend zu vermeiden.
Ebenso eindeutig regelt § 93 HGO die Grundsätze der Einnahmebeschaffung. Die Gemeinde ist verpflichtet, die erforderlichen Erträge vorrangig aus Entgelten und Beiträgen für ihre Leistungen zu beschaffen, bevor Steuern erhöht oder Kredite aufgenommen werden. Wenn in der Öffentlichkeit gelegentlich vom so genannten ‚Eschenburger Modell‘ der Beitragsfinanzierung gesprochen wird, stelle ich klar: Das ist kein Sonderweg. Es ist die getreue Umsetzung der Hessischen Gemeindeordnung. Wir erfinden das Rad nicht neu, sondern halten es am Laufen.
A – Aufgaben & Ausgaben: Die Kluft der Kommunalfinanzen
Das erste A verbindet die Aufgaben mit den Ausgaben. Hier zeigt sich die strukturelle Schieflage der Kommunalfinanzen in aller Deutlichkeit: Von den Steuern, die unsere Bürgerinnen und Bürger sowie unsere örtlichen Unternehmen erwirtschaften, verbleibt nur ein Bruchteil in Eschenburg. Von der Gewerbesteuer verbleibt der Gemeinde effektiv nur rund ein Fünftel (20 %) – den Rest teilen sich Landkreis, Land und Bund über die Umlagen. Vom Gemeindeanteil an der Lohn- und Einkommensteuer bleibt uns weniger als die Hälfte.
Auf der Ausgabenseite stehen wir hingegen vor ungebrochen wachsenden Pflichtaufgaben. Das beste Beispiel ist die Kinderbetreuung: Der Deckungsbedarf für unsere Kitas steigt im Haushaltsansatz 2027 auf 3.425.000 €. Dieser Betrag ist beinahe deckungsgleich mit dem Gesamt-Haushaltsdefizit von 3,65 Mio. €!
Wir investieren aus voller Überzeugung in unsere Kinder und die Zukunft Eschenburgs. Doch wenn Gesetze des Bundes und des Landes stets neue Standards vorgeben, ohne die laufenden Betriebskosten dauerhaft abzusichern, geraten die Kommunen an ihre Grenzen. Wir brauchen kein ‚Gute-Kita-Gesetz‘, sondern eine verlässliche ‚Gute-Kita-Finanzierung‘!
Und für den Bürokratieabbau benötigen wir endlich und gründlich ein ‚Gute-Gesetze-Gesetz‘.
Um im eigenen Wirkungskreis Konsolidierungs-Impulse zu setzen, sammeln wir Ideen aus Bürgerschaft, Gremien und Verwaltung unter der E-Mail-Adresse einfachmachen@eschenburg.de
U – Umverteilung und Unterschiede
Das U steht für Umverteilung und Unterschiede. Das hehre verfassungsrechtliche Konnexitätsprinzip – ‚Wer bestellt, bezahlt‘ – wird in der Praxis zunehmend durch bürokratische Komplexität ersetzt. Anstatt direkter Finanzausstattung werden die Kommunen auf langwierige Förderantragsverfahren verwiesen. Noch ein Zuschuss – und die Gemeinde ist Pleite, hat mein Vorgänger Walter Jank oft und nicht ohne Ernst gesagt.
Hinzu kommt die betriebswirtschaftliche Besonderheit des kommunalen Haushaltsrechts (NKRS/Doppik): Abschreibungen (AfA) stellen im Ergebnishaushalt echten Aufwand dar. Während private Unternehmen Abschreibungen gewinnmindernd nutzen, um Steuern zu sparen, vermindern unsere Abschreibungen die Umlagen an Kreis, Bund und Land nicht.
S – Sonderposten: Die Finanzwaage der Infrastruktur
Das S führt uns zu den Sonderposten. Sonderposten haben nichts mit Schnäppchenmärkten zu tun oder mit „Sondervermögen“, sondern sind das zentrale Instrument solider Kommunalfinanzen. Wenn die Gemeinde Investitionen in ihre Infrastruktur (Wasser, Abwasser, Straßen) über Beiträge finanziert, werden diese Einzahlungen in Sonderposten passiviert und analog zur Nutzungsdauer als Ertrag aufgelöst.
Das Prinzip gleicht einer Finanzwaage: Auf der einen Seite steht der Abschreibungsaufwand, auf der anderen Seite der Ertrag aus der Sonderpostenauflösung. Für das Haushaltsjahr 2027 stellt sich diese Waage bei unseren Infrastruktureinrichtungen wie folgt dar:
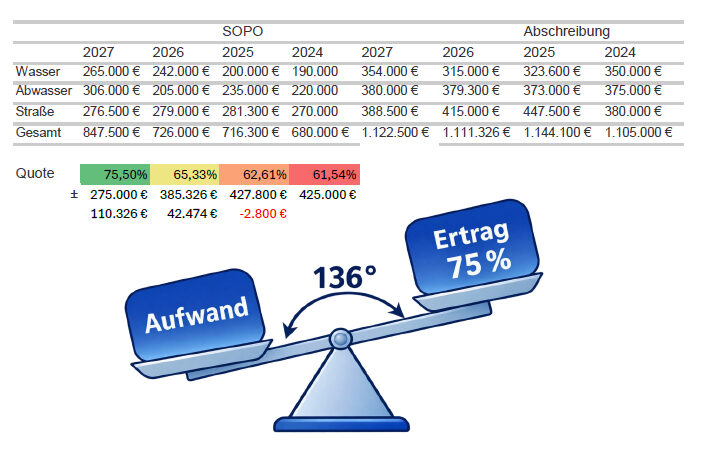
Das Gesamtergebnis zeigt den enormen Nutzwert dieser Strategie: 75 % unseres Abschreibungsaufwands im Bereich Wasser, Abwasser und Straße werden direkt durch Erträge aus Sonderposten aufgewogen. Vor drei Jahren lag diese Deckungsquote noch bei unter 66 %.
Gegenüber 2026 verbessert sich der Saldo um weitere 110.326 €.
Diese Ergebnis-Stabilisierung ist ein wichtiger Konsolidierungs-Beitrag.
Was bedeutet das konkret für die Bürgerinnen und Bürger? Hätten wir diese Investitionen nicht über Beiträge mitfinanziert, müsste die Gemeinde die Lücke von 847.500 € vollumfänglich über allgemeine Steuern schließen. Das entspräche einer rechnerischen Mehrbelastung von 170 Prozentpunkten bei der Grundsteuer B oder 85 Prozentpunkten bei der Gewerbesteuer!
Die Beitragsfinanzierung ist somit der verlässliche Schutzschild vor extremen Steuererhöhungen.
H – Hebesätze
Das zweite H betrifft die Erhöhung unserer Hebesätze. Um den Vorgaben der Haushaltsaufsicht zu entsprechen und Nachteile beim Kommunalen Finanzausgleich (KFA) zu vermeiden, passt die Gemeinde Eschenburg ihre Steuersätze ab 2027 an die landeseinheitlichen Nivellierungshebesätze an:
- Grundsteuer A (Land- und Forstwirtschaft): von 210 % auf 245 v. H.
- Grundsteuer B (Grundstücke/Wohnen): von 275 % auf 320 v. H.
- Gewerbesteuer: von 380 % auf 381 v. H.
Die Anhebung auf die Nivellierungshebesätze ist alternativlos: Würde Eschenburg unter diesen Sätzen bleiben, unterstellt das Land Hessen bei der Berechnung der Schlüsselzuweisungen und Umlagen dennoch fiktive Steuereinnahmen in dieser Höhe. Wir würden somit finanzielle Mittel im Finanzausgleich verlieren, ohne sie vor Ort erhoben zu haben.
Zur Haushaltsberatung stehen wir zudem im direkten Austausch mit dem Hessischen Finanzministerium in Wiesbaden, um Unterstützung und Förderungen – insbesondere bei der Kita-Kosten-Kontrolle und -Konzeption – zu erhalten.
A – Ausblick
Das zweite A gibt den Ausblick auf das Gesamtzahlenwerk 2027. Der Entwurf stellt sich in den Hauptbestandteilen wie folgt dar:
Im Ergebnis planen wir mit
- 22.407.000 € Erträgen
- 26.072.000 € Aufwendungen
Wenn im außerordentlichen Ergebnis noch 10.000 € reinkommen, liegt das Defizit bei 3.655.000 €
Der Saldo aus Einzahlungen und Auszahlungen aus lfd. Verwaltungstätigkeit liegt bei -2.755.000 €
Das war früher die „freie Spitze“, ein Überschuss an „echtem Geld“, mit dem man aus dem Verwaltungshaushalt in den Finanzhaushalt kam und investieren konnte.
Dennoch haben wir für Investitionen
- 955.000 € Einzahlungen (Zuschüsse, Zuwendungen, Beiträge)
- 3.625.000 € Auszahlungen
Im Finanzhaushalt sind für Investitionsmaßnahmen Auszahlungen von insgesamt 3.625.000 € vorgesehen. Zu den Schwerpunkten gehören der Ersatzneubau der Kita ‚Neue Mitte‘ Eibelshausen (1,32 Mio. € in 2027 bei Gesamtkosten von 6,92 Mio. €), der anteilige Investitionszuschuss für das Hallenbad (955.000 €), wichtige Beschaffungen für unsere Feuerwehren (Schlauchpflegeautomat 100 T€, Mannschaftstransportwagen) sowie Straßen- und Bauhofmaßnahmen. Zur Gegenfinanzierung der Investitionen stehen Einzahlungen aus Beiträgen und Zuschüssen von 995.000 € bereit. Die verbleibende Lücke erfordert eine Kreditaufnahme für Investitionen von 2.500.000 € (festgesetzt in § 2 der Haushaltssatzung), welcher ordentliche Tilgungsleistungen von 1.165.000 € gegenüberstehen. Der Höchstbetrag der Liquiditätskredite wird in § 4 der Haushaltssatzung auf 4.500.000 € festgesetzt.
L – Leistungsfähigkeit
Das L steht für Leistungsfähigkeit und Wirtschaftlichkeit. Nach § 12 der Gemeindehaushaltsverordnung (GemHVO) ist vor allen bedeutenden Investitionen durch Wirtschaftlichkeitsvergleiche die für die Gemeinde nachhaltigste Lösung zu ermitteln.
Im umfassenden Vorbericht (Seiten 9 bis 56 des Haushaltsbuchs) sind sämtliche Baumaßnahmen und Anschaffungen detailliert aufbereitet.
Für jedes Projekt werden Herstellungskosten, Folgekosten und Abschreibungen aufgelistet und den zu erwartenden Erträgen gegenübergestellt (S. 40-51).
Somit stellen wir sicher, dass wir nicht nur heute bauen, sondern die Infrastruktur auch morgen noch unterhalten können.
T – Transparenz
Das abschließende T steht für Transparenz. Die Beratungen in den Gremien werden öffentlich und nachvollziehbar geführt. Alle Sitzungsvorlagen, Unterlagen und Beschlüsse stehen im Bürger- und Ratsinformationssystem zur Verfügung. Diesen Haushalt und seine Beratung werden wir über die Internetseite www.eschenburg.de/haushalt2027 begleiten und aufbereiten.
Fazit: Haus und Halt
Das Wort Haushalt beinhaltet zwei entscheidende Begriffe: Haus und Halt.
Unser kommunales Haus Eschenburg steht auf einem soliden Fundament. Wir haben in den vergangenen Jahren klug investiert und unsere Infrastruktur schrittweise modernisiert.
Doch die gesamtwirtschaftlichen Entwicklung – steigende Umlagen, hohe Energiepreise, Baukosten und Tarifabschlüsse – fordern uns massiv heraus. Wir müssen Fehlentwicklungen stoppen und den Haushaltsausgleich zwingend und dringend anstreben.
Gleichzeitig dürfen wir den Halt nicht verlieren. Den Halt gibt uns das verlässliche Zusammenspiel aus gezielten Bauprogrammen und einer gerechten Beitrags-Finanzierung. Indem wir Aufwand und Ertrag in der Balance halten, bewahren wir Eschenburg vor der Handlungsunfähigkeit. Der Gemeindevorstand hat den Haushaltsentwurf 2027 am 9. November 2026 beschlossen und übergibt ihn nun in Ihre Hände. Ich lade Sie herzlich ein zu sachlichen, konstruktiven und zukunftsorientierten Haushaltsberatungen in den kommenden Wochen. Vielen Dank fürs aufmerksame Zuhören und achtsame Beraten!
Die nächsten Termine der Gremien-Beratung
19.11.2026 19:00 Uhr Haupt- und Finanzausschuss
26.11.2026 19:00 Uhr Haupt- und Finanzausschuss
01.12.2026 19:00 Uhr Kultur- und Sozialausschuss
02.12.2026 19:00 Uhr Bau- und Umweltausschuss
03.12.2026 19:00 Uhr Haupt- und Finanzausschuss
10.12.2026 18:00 Uhr Gemeindevertretung
Die Sitzungen der Ausschüsse finden im großen Sitzungszimmer des Rathauses statt. Die Gemeindevertretung tagt im Bürgerhaus.